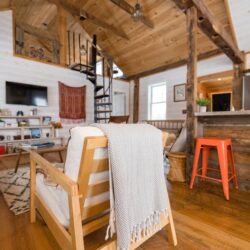
Affitti a breve termine: diventa obbligatorio il Codice Identificativo Nazionale

Dal 1° gennaio 2025, i proprietari di immobili destinati agli affitti a breve termine saranno tenuti a esporre obbligatoriamente il Codice Identificativo Nazionale (CIN). Tuttavia, non tutti sembrano pronti ad adeguarsi alla normativa.

Secondo un’indagine condotta da Facile.it in collaborazione con mUp Research e Norstat, il 33% dei proprietari di case, pari a circa 230.000 persone, dichiara di non essere a conoscenza di questo obbligo.

Chi sono i proprietari degli immobili?
Contrariamente all’idea comune, il 62% di coloro che affittano a breve termine lo fa per integrare il proprio reddito principale, senza considerarlo un’attività professionale. Tuttavia, tra i giovani proprietari di età compresa tra i 25 e i 34 anni, la situazione è diversa: per il 61% degli intervistati, l’affitto a breve termine rappresenta un vero e proprio lavoro.

Le motivazioni che spingono i proprietari verso questa modalità sono diverse. Il 39,8% la sceglie per ottenere maggiori guadagni rispetto agli affitti a lungo termine; il 35,7% la preferisce per evitare i rischi legati agli inquilini morosi; il 28,3% per avere la possibilità di usare l’immobile in caso di necessità. Infine, il 13,7% ha optato per questa soluzione dopo esperienze negative con affitti tradizionali.

Il grado di preparazione e le difficoltà
La normativa, inizialmente prevista per novembre 2024, è stata posticipata al nuovo anno, ma molti proprietari sono ancora impreparati. Secondo l’indagine, il 44% non ha ancora richiesto il CIN e il 33% lo ha fatto ma non lo ha ancora ricevuto. In pratica, solo il 20% dei proprietari è pronto a rispettare le nuove regole.

Tra chi non ha ancora richiesto il codice, il 30% prevede di farlo a breve, mentre il 38% vuole prima informarsi meglio. Un 9,3% di proprietari, invece, ha dichiarato che abbandonerà l’attività, considerandola ormai troppo complessa. La percentuale sale al 14% tra i residenti nel Sud e nelle Isole. Infine, il 6% del campione ha affermato che continuerà ad affittare ignorando l’obbligo.

Novità per la sicurezza degli ospiti
Oltre al CIN, la normativa introduce l’obbligo di installare dispositivi di sicurezza negli immobili, come rilevatori di fumo, estintori e rilevatori di monossido di carbonio. Su questo fronte, i proprietari sembrano più attenti: il 63% ha già installato rilevatori di fumo, e quasi due su tre si sono dotati di estintori. Tuttavia, solo il 49% ha installato i rilevatori di monossido.

Assicurazioni e protezione
Sebbene non obbligatorie in tutte le regioni, molte polizze casa sono state sottoscritte dai proprietari: il 65% ha un’assicurazione per tutelarsi da eventuali danni agli ospiti e il 68% ha polizze che proteggono l’immobile. Questi strumenti, pur facoltativi, offrono un’ulteriore garanzia in un settore sempre più regolamentato.
Italiani ed energia: sì alle rinnovabili e alla fusione nucleare, no alla fissione

Secondo un recente sondaggio della Fondazione UniVerde e di Noto Sondaggi, la maggioranza degli italiani (74%) si oppone all’investimento sul nucleare da fissione, ritenuto troppo rischioso e responsabile della produzione di scorie pericolose e durature. Al contrario, il 73% si dichiara favorevole alla fusione nucleare, percepita come una fonte di energia più sicura, con un minore impatto ambientale (55%) e senza produzione di scorie radioattive a lungo termine (54%).

Il rapporto è stato presentato durante un convegno a Ecomondo, confermando una crescente preferenza per le energie rinnovabili, in particolare l’eolico offshore, come soluzione per la sicurezza energetica del Paese.

Eolico, le prospettive di sviluppo 

Per il 72% degli italiani è prioritario incentivare l’eolico offshore, considerato capace di rafforzare la sicurezza energetica. Tuttavia, il sondaggio indica che gli intervistati esprimono alcune preoccupazioni riguardo alla tutela della biodiversità marina (47%), delle aree naturali protette (46%) e delle rotte migratorie degli uccelli (38%), nonché all’interferenza con le attività di pesca (26%).

Per accelerare lo sviluppo dell’eolico offshore, il 38% degli italiani propone di ridurre i tempi di autorizzazione, il 37% chiede maggiori fondi, e il 35% desidera investimenti in una filiera nazionale per la produzione di componenti.

Solare ed eolico, i preferiti dagli italiani  

Nel contesto delle energie rinnovabili, il solare (79%) e l’eolico, specialmente l’offshore (65%), sono considerate le risorse principali su cui l’Italia dovrebbe puntare. Gli italiani apprezzano queste fonti per la compatibilità ambientale (79% per il solare, 71% per l’eolico) e per la sicurezza (rispettivamente 75% e 69%).

L’idea prevalente è quella di installare i grandi impianti solari su edifici commerciali e pubblici, mentre per l’eolico terrestre le aree collinari sono le più adatte, pur prestando attenzione al paesaggio (73%).

Le sfide per l’efficienza energetica 

Nonostante l’interesse per le rinnovabili, molti italiani ritengono che adottare il solare comporti ancora costi elevati (79%) e sia complesso dal punto di vista burocratico (62%). Guardando al futuro, la fusione nucleare è percepita come una grande sfida tecnologica per ottenere energia pulita. Per favorire il suo sviluppo, gli italiani suggeriscono di investire in ricerca e sviluppo (44%) e nella formazione di personale qualificato (20%).

Istituzioni ed esperti, cosa dicono?

Alfonso Pecoraro Scanio, presidente della Fondazione UniVerde, sottolinea che gli italiani sono sempre più contrari al nucleare da fissione, percepito come obsoleto e pericoloso. Al contrario, evidenzia il valore delle rinnovabili e delle tecnologie emergenti come l’eolico offshore e l’agrivoltaico, che garantiscono tutela ambientale e creano occupazione green.

Sul piano istituzionale, il ministro per la Pubblica Amministrazione, Paolo Zangrillo, ha annunciato riforme per semplificare le procedure burocratiche, riducendo i tempi e i costi per l’installazione di impianti a energia rinnovabile, in linea con gli obiettivi del PNRR, con l’intento di rendere la Pubblica Amministrazione un alleato della transizione energetica.

Gen Z e Millennials, quali sono i desideri nel 2024?

Nel 2024, i giovani italiani mostrano segnali di miglioramento nella sfera lavorativa e personale, sebbene aumenti il distacco dalle istituzioni politiche e sociali. La fiducia nel proprio futuro cresce, ma resta l’incertezza sul contesto globale e le dinamiche economiche.

Lo scenario emerge dall’indagine GenerationShip 2024, curata da Kkienn Connecting People and Companies per il Gruppo Unipol, che analizza le trasformazioni vissute dalle nuove generazioni.

Lavoro e realizzazione personale in primo piano

Le priorità dei giovani sono sempre più concentrate su obiettivi economici e professionali, con una minore attenzione verso la costruzione di una famiglia. L’84% della Gen Z e dei Millennials considera importante la carriera e il benessere economico, mentre più del 50% valuta poco o per nulla essenziale sposarsi o avere figli.

La formazione di una famiglia è sempre più legata alla stabilità economica, e la scelta di non avere figli non rappresenta più un tabù sociale. Le giovani donne, in particolare, mostrano un approccio radicale: rispetto al passato, l’importanza data alla formazione è aumentata del 42%, mentre quella di stabilità lavorativa è cresciuta del 40%. Anche l’interesse per il matrimonio e la genitorialità è in calo, rispettivamente del 55% e 58% tra le ragazze.

Istruzione e sfide del sistema educativo

Gen Z e Millennials valutano l’istruzione italiana con un voto medio di 6,3, evidenziando insoddisfazioni crescenti: il 47% critica un eccessivo orientamento teorico e la mancanza di esperienze pratiche. Ulteriori criticità riguardano la scarsa qualità di alcuni insegnanti (44%) e la disconnessione tra studio e mercato del lavoro.

Cresce anche il divario nella qualità dell’istruzione tra le regioni, indicando la necessità di una riforma per allineare il sistema alle aspettative delle nuove generazioni.

Relazioni sociali e pressioni dei social media

La società italiana appare sempre più aperta sul piano sessuale: aumenta l’accettazione di preferenze diverse (67%) e relazioni non tradizionali (66%). Tuttavia, Gen Z e Millennials sentono fortemente la pressione dei modelli estetici proposti dai social, con il 68% che riporta ansia legata all’immagine.

La politica tradizionale non piace più

L’interesse politico resta basso (43%), accompagnato da una crescente sfiducia: il 69% non ha fiducia nelle istituzioni italiane. In un contesto globale instabile, l’Europa diventa simbolo di cooperazione, sebbene solo il 18% dei giovani si identifichi pienamente come europeo.

Le giovani donne spingono per un cambiamento, mettendo in discussione il ruolo tradizionale femminile e cercando una maggiore parità, un impegno che i coetanei maschi condividono solo parzialmente.

Aziende distribuite e cybersicurezza: problemi di rete la sfida principale

Il report di Kaspersky, ‘Managing geographically distributed businesses: challenges and solutions’, mette in luce le principali problematiche legate alla sicurezza della rete e delle informazioni affrontate dalle aziende con infrastrutture geograficamente distribuite.
Secondo il report, il 45% delle aziende industriali riscontra problemi di rete con cadenza mensile, mentre solo il 12% li segnala una volta all’anno o meno.

Le aziende del settore industriale operano spesso con un’infrastruttura geograficamente distribuita, con fabbriche, filiali e attrezzature critiche situate in luoghi diversi.
Ciò comporta difficoltà logistiche, barriere di comunicazione e problematiche nella gestione delle operazioni.  E tra le principali sfide di queste aziende figurano il mantenimento di standard di qualità omogenei, e la conformità alle normative locali.

Fronteggiare costantemente problemi legati all’infrastruttura IT

Oltre a queste difficoltà operative, le imprese industriali multi-sede devono fronteggiare costantemente problematiche legate all’infrastruttura IT e alla sicurezza delle informazioni.

In particolare, il 49% delle aziende manifatturiere considera il rilevamento e la risoluzione degli incidenti di cybersecurity come la sfida più complessa.
Altri aspetti critici sono rappresentati dal monitoraggio dell’implementazione delle misure di sicurezza (46%) e la definizione di policy di sicurezza coordinate (42%) .

Tempi di ripristino e inattività: possono costare anche migliaia di dollari al minuto 

Quasi il 30% delle aziende intervistate segnala regolari problemi di rete, tra cui guasti o interruzioni, prestazioni insufficienti di servizi e applicazioni, e una connettività inadeguata. Il 38% delle aziende riscontra questi problemi da una a tre volte al mese, il 28% ogni due mesi e il 7% addirittura ogni settimana.

Per quanto riguarda i tempi di ripristino della rete in seguito a un guasto, la maggioranza degli intervistati (74%) dichiara di impiegare tra 1 e 5 ore, mentre il 15% afferma di riuscire a farlo entro un’ora e il 10% richiede fino a un’intera giornata lavorativa.
Tempi di inattività così prolungati possono comportare gravi danni finanziari e di reputazione, con costi che possono raggiungere migliaia di dollari al minuto.

Quando la rete si blocca…

“I problemi di rete nelle imprese industriali causano spesso ritardi, cali di produttività, perdite finanziarie e rischi reputazionali – ha affermato Maxim Kaminsky, Business Development Manager (Secure Access Service Edge)di Kaspersky -. Quando la rete si blocca, le comunicazioni aziendali vengono interrotte, i dipendenti perdono l’accesso a informazioni cruciali e la fiducia dei clienti può essere erosa. È quindi fondamentale che le aziende proteggano le loro operazioni per garantire la continuità aziendale. Identificare le cause dei problemi di rete e implementare misure preventive tempestive consente di affrontare queste sfide in modo efficace”.

Prestiti personali: l’effetto positivo del taglio ai tassi

Dopo due anni di aumenti i tassi di interesse disponibili per mutui e finanziamenti online sono tornati a scendere grazie al taglio del costo del denaro da parte della BCE. Secondo l’analisi condotta da Facile.it e Prestiti.it, nei primi 9 mesi del 2024 il calo è stato di circa il 3%.

“A differenza di quello dei mutui, il settore del credito al consumo tende a muoversi in modo meno marcato e con tempistiche dilatate rispetto alle decisioni della BCE – spiega Aligi Scotti, BU Director prestiti di Facile.it. -.
Nonostante questo, però, il calo generale del costo del denaro sta avendo i primi effetti positivi anche sul fronte dei prestiti personali”.

Aumenta la percentuale di finanziamenti per pagare spese mediche

Nei primi 9 mesi del 2024 chi ha presentato domanda a una società di credito ha puntato a ottenere, in media, poco più di 10.300 euro da restituire in 5 anni.
Quanto alle ragioni per cui gli italiani chiedono un prestito personale emerge che, al primo posto, c’è l’esigenza di liquidità, indicata da quasi 1 richiedente su 3 (32%). Seguono le domande per l’acquisto di auto usate (18%) e per il consolidamento debiti (15%).

Rispetto allo scorso anno, è aumentato il peso percentuale delle richieste di prestiti personali per la ristrutturazione della casa (+7%), per pagare le spese mediche (+9%) e per il consolidamento debiti (+4%).

L’età dei richiedenti è in media di 43 anni

In media, chi ha chiesto un prestito personale fra gennaio e settembre 2024 aveva, all’atto della firma, 43 anni e mezzo, ma le motivazioni per cui ci si rivolge a una società di credito cambiano notevolmente al variare dell’età:. Gli under 30, ad esempio, sono la categoria che chiede, in percentuale, più prestiti per l’acquisto di auto usate, la formazione e per viaggiare.
I richiedenti con età compresa tra 30 e 39 anni sono invece la fascia che chiede più prestiti per l’acquisto di arredamento e per sposarsi, mentre i 40-49enni sfruttano il consolidamento debiti. E gli over 60 sono quelli che chiedono, sempre in percentuale, più prestiti per le spese mediche e ristrutturare casa.

Differenze di genere per tipologia di prestito e importo

A presentare domanda di finanziamento è nella maggior parte dei casi un uomo (70%). Solo in alcune tipologie di prestito personale (ad esempio, quello per scuola e formazione) il campione femminile sale, arrivando al 45% del totale. La differenza di genere emerge anche guardando agli importi richiesti. Gli uomini puntano, in media, a ottenere prestiti personali di importo pari a 10.660 euro, il 13% in più rispetto a quanto chiesto dalle donne.

Tra le ragioni che incidono su queste differenze vi è anche una componente di natura reddituale, come confermato dai dati dell’analisi. Lo stipendio medio mensile dichiarato dagli uomini che hanno presentato domanda di finanziamento è pari a 2.438 euro, il 16% più alto rispetto a quello del campione femminile.

Carte di Credito e Digital Payment: nel 2023 crescono del +14%

I comportamenti di spesa e le modalità di pagamento cashless degli italiani possono ormai definirsi strutturali, come dimostra l’ulteriore riduzione dell’uso del contante. Infatti, il numero di pagamenti effettuati con strumenti diversi dal contante a livello nazionale nel 2023 cresce del +14%,
Secondo l’Osservatorio Carte di Credito e Digital Payments curato da Assofin, Ipsos e Nomisma, con il contributo di CRIF, nel 2023 il numero di carte di credito attive si attesta a 13,5 milioni, con un valore delle transazioni in crescita del +7.6% rispetto al 2022 e una diminuzione dell’importo medio per operazione.

Si conferma poi l’importante crescita delle carte di debito in circolazione e del relativo numero di operazioni (+19,9%), con un incremento di quasi 1 milione di transazioni solo nell’ultimo anno e una crescita a doppia cifra per il valore delle transazioni. Ma crescono anche le prepagate (+7,1%), e prosegue l’aumento del numero di operazioni e del valore delle transazioni.

Gli strumenti di pagamento rateale

Gli italiani apprezzano sempre più gli strumenti di pagamento flessibili. Aumenta, infatti, il numero di carte di credito attive che danno la possibilità di scegliere il tipo di rimborso (a saldo o a rate), con una quota sul totale che sale al 64%. Si conferma, tuttavia, l’utilizzo prevalente nella tradizionale modalità charge. I volumi rateizzati sono pari al 14% del valore complessivamente movimentato.

Considerando la totalità dei flussi transati, si registra una lieve crescita (+3,1% nel primo semestre 2024), in linea con l’evoluzione dei consumi nazionali.
Contribuisce a tale tendenza la maggiore diffusione dell’e-commerce, come emerge dall’incidenza dei volumi transati online, che nel primo semestre 2024 si attesta al 28%.

Flussi rateizzati tramite carta in leggera ripresa

Nel 2023 i flussi rateizzati tramite carta hanno registrato una contrazione (-3.7%), legata anche al contesto macroeconomico non favorevole, ma nei primi 6 mesi 2024 si assiste a una lieve ripresa (+1.6%), guidata dagli ‘instalment’, mentre prosegue la contrazione delle carte rateali ‘pure’.

La maggiore esigenza dei consumatori di soluzioni smart e accessibili per finanziare spese di valore contenuto emerge anche dalla crescita delle linee di credito non collegate a una carta.
Nonostante i volumi non siano ancora significativi, si registra un incremento (+17.3% primo semestre 2024) delle linee di credito B2C e B2B2C, utilizzate anche a sostegno dell’e-commerce.

Buy now pay later

Negli ultimi anni il Buy now pay later (BNPL) acquista slancio, con una crescita a valore a livello mondiale del +18% nel 2023 rispetto all’anno precedente, raggiungendo una quota del 5% della spesa per l’e-commerce.

Il suo utilizzo si consolida anche in Italia, con un aumento significativo del numero di player specializzati, aziende che offrono questo servizio ai propri clienti, e una crescente accettazione da parte dei commercianti.
Si conferma la progressiva crescita di notorietà tra i più adulti Baby Boomer, anche se la prevalenza nell’utilizzo si ha da parte della GenX e dei giovani della GenZ e Millenial.

Immobiliare, nel 2024 riprende il mercato delle compravendite: quali sono le città più dinamiche? 

Nel secondo trimestre del 2024, il mercato immobiliare residenziale ha registrato una leggera ripresa delle compravendite di abitazioni. Secondo i dati dell’Osservatorio del Mercato Immobiliare (OMI) elaborati dall’Agenzia delle Entrate, sono state acquistate circa 186 mila abitazioni, con un incremento dell’1,2% rispetto allo stesso periodo del 2023. Questo dato si discosta in modo significativo dal calo del 7,2% osservato nel trimestre precedente.

Flessioni a Milano e Firenze, crescita a Roma e Genova

Nonostante l’aumento complessivo delle compravendite, i dati mostrano una leggera contrazione nelle principali città italiane. Milano e Firenze hanno subito cali significativi, rispettivamente del 7,3% e dell’8,15%. In controtendenza, le compravendite sono aumentate a Roma (+3,4%) e a Genova (+3,9%), evidenziando un mercato immobiliare in evoluzione con andamenti variabili tra le diverse aree urbane.

I piccoli comuni più vivaci dei grandi

La crescita del mercato immobiliare è stata particolarmente sostenuta nei comuni minori, dove le compravendite sono aumentate dell’1,6%, un dato superiore a quello registrato nelle città capoluogo, che si è fermato a un modesto +0,2%. L’incremento ha interessato abitazioni di tutte le dimensioni, ma soprattutto quelle di piccola metratura (meno di 50 metri quadrati) e quelle molto grandi (oltre 115 metri quadrati), entrambe in crescita del 2% circa.

Aumenta il ricorso ai mutui ipotecari

Un altro dato rilevante riguarda l’aumento delle persone fisiche che hanno acquistato abitazioni ricorrendo a un mutuo ipotecario, che ha superato il 40%. Questo indica una maggiore dipendenza dal credito per l’acquisto di immobili, un fattore che potrebbe aver favorito la ripresa del mercato in alcune aree del paese, in particolare nel Nord e nel Centro Italia.

In discesa il mercato delle locazioni

Sul fronte delle locazioni, si registra invece una flessione del 2,7% nel numero di nuovi contratti registrati rispetto allo stesso periodo del 2023. Tuttavia, alcuni segmenti specifici mostrano segnali positivi: i contratti transitori sono cresciuti dell’1,3%, mentre quelli agevolati per studenti hanno registrato un aumento del 4,5% per le abitazioni intere e del 25,7% per le porzioni. Complessivamente, i canoni di locazione hanno generato oltre 1,3 miliardi di euro, con un aumento su base annua.

Rientro a scuola: aumentano i prezzi di libri e materiali 

Con la fine delle vacanze estive, le famiglie italiane iniziano a prepararsi per il ritorno a scuola, affrontando spese significative per l’acquisto del materiale scolastico e dei libri di testo. Anche quest’anno, il costo del corredo scolastico è aumentato, con una spesa media di circa 647,00 euro per studente, segnando un incremento del 6,6% rispetto al 2023.

Tra gli articoli più costosi spiccano gli zaini, in particolare quelli con funzioni aggiuntive come i modelli trolley o quelli dotati di power bank integrato.

Risparmiare con gli acquisti online

Secondo l’Osservatorio Nazionale Federconsumatori (O.N.F.), il monitoraggio dei prezzi ha evidenziato che acquistare online può portare a un risparmio significativo, circa il 20% rispetto ai negozi tradizionali e il 2% rispetto ai grandi distributori.

Nonostante questi potenziali risparmi, la spesa per la scuola resta comunque elevata, spingendo molte famiglie a ricorrere a soluzioni alternative come il riutilizzo del materiale degli anni precedenti o l’acquisto di prodotti usati.

Allarme caro libri 

Un altro capitolo di spesa che pesa notevolmente sui bilanci familiari è quello dei libri di testo. Nel 2024, il costo medio per studente si attesta sui 591,44 euro, con un incremento del 18% rispetto all’anno precedente. L’aumento è particolarmente pronunciato per i libri delle scuole superiori, mentre per le scuole medie si registra una leggera diminuzione dei costi.

I libri nuovi rappresentano la spesa più elevata, ma le famiglie possono ridurre significativamente i costi acquistando libri usati, con un risparmio medio del 28%. Le spese sono particolarmente onerose per gli studenti delle classi prime: uno studente di prima media spenderà complessivamente 1.108,81 euro, mentre per un ragazzo di prima liceo la spesa totale può arrivare a 1.362,30 euro.

I costi per la tecnologia

Oltre ai materiali tradizionali, l’acquisto di dispositivi tecnologici necessari per l’apprendimento digitale rappresenta un’altra voce di spesa rilevante. Federconsumatori ha rilevato che una famiglia può spendere almeno 413,44 euro per l’acquisto di un computer e dei relativi accessori, con un aumento del 5% rispetto al 2023. Anche in questo caso, l’acquisto di prodotti rigenerati può aiutare a ridurre i costi, con un risparmio medio del 38%.

Misure di sostegno, utili ma non sufficienti

Per far fronte a queste spese elevate, esistono diverse misure di sostegno a livello comunale e regionale, come buoni e agevolazioni per le famiglie a basso reddito. Tuttavia, queste iniziative, pur essendo utili, non riescono a compensare completamente l’impatto economico delle spese scolastiche, soprattutto in un contesto di continua crescita dei prezzi.

RC auto, quanto mi costi?

L’assicurazione dell’auto rischi di diventare una voce “pesante” nel budget delle famiglie italiane. Ma quanto costa e, soprattutto, quanto è aumentata? A giugno 2024, i premi medi per l’assicurazione auto in Italia hanno registrato un aumento dell’8,1% su base annua, raggiungendo i 602,37 euro. Questo rappresenta un incremento di circa 45 euro rispetto a giugno 2023, secondo l’Osservatorio RC auto di Facile.it e Assicurazione.it.

Prezzi tutto sommato stabili o in discesa 

Nonostante l’aumento annuo, la tendenza dei premi RC auto ha iniziato a invertire il corso negli ultimi mesi. Nel primo semestre del 2024, i premi hanno registrato una riduzione dell’1,7% a livello nazionale. Andrea Ghizzoni, Managing Director di Facile.it, ha spiegato che i segnali positivi sono legati al rallentamento dell’inflazione e alla stabilizzazione dei tassi di sinistrosità. Ghizzoni ha aggiunto che, nonostante il contesto economico incerto, è lecito aspettarsi una progressiva stabilizzazione dei premi.

Nel Lazio gli aumenti maggiori

Analizzando i dati regionali, emerge che i premi sono cresciuti in tutta Italia, con significative differenze tra le regioni. Il Lazio ha registrato l’aumento annuo più consistente con un incremento del 12,6%. La Liguria ha seguito con un aumento dell’11,9%, mentre il Trentino-Alto Adige ha visto un incremento dell’11,2%. La Puglia e, a pari merito, Lombardia e Toscana hanno registrato un aumento del 10%.

Dall’altra parte, la Basilicata è l’unica regione dove i premi sono rimasti sostanzialmente stabili, con un aumento marginale dello 0,2%. Le Marche, la Calabria e il Friuli-Venezia Giulia hanno registrato gli aumenti più bassi, rispettivamente del 1,4%, 3,3% e 3,7%.

Premi RC auto in valori assoluti

La Campania continua a essere la regione dove assicurare un’auto costa di più, con un premio medio di 1.055,80 euro, il 75% in più rispetto alla media nazionale. La Puglia si posiziona al secondo posto con un premio medio di 683,31 euro, seguita dal Lazio con 645,27 euro.

Al contrario, le regioni dove l’assicurazione auto costa meno sono il Friuli-Venezia Giulia, con un premio medio di 396,84 euro, la Lombardia con 477,55 euro e il Trentino-Alto Adige con 478,43 euro.

Conclusione

Nonostante l’aumento annuo dei premi RC auto, l’inversione del trend nei primi sei mesi del 2024 suggerisce una possibile stabilizzazione dei prezzi, favorita dal rallentamento dell’inflazione e dalla stabilizzazione dei tassi di sinistrosità. Le variazioni regionali sottolineano l’importanza di considerare le specificità locali quando si valutano i costi delle assicurazioni auto in Italia.

Estate: come risparmiare in vacanza? I consigli degli esperti

Per aiutare le famiglie a godersi le ferie senza rischiare di indebitarsi Bravo ha stilato un decalogo con consigli pratici per risparmiare in vacanza.
Le vacanze servono a staccare dalla routine e concedersi un momento di relax, ma a volte è necessario adottare qualche stratagemma per non incorrere in difficoltà economiche in seguito. Ma per non rinunciare del tutto a una vacanza estiva, è necessario pianificare il viaggio con largo anticipo.

Questo, consente di intercettare offerte vantaggiose, confrontare i prezzi e trovare le opzioni migliori. Il risparmio infatti inizia proprio dalla pianificazione.
In ogni caso, prima di cercare destinazioni e alloggi, è fondamentale stabilire un budget realistico, che comprenda tutti i costi previsti, dalle spese principali, come alloggio, trasporti, pasti, attività e spese extra, a eventuali imprevisti.

Mettere via i soldi durante l’anno e valutare opzioni di alloggio alternative

È consigliabile anche mettere da parte dei soldi nel corso dell’anno destinati esclusivamente alle vacanze. Magari applicando il metodo del 50-30-20: il 50% del reddito per le spese necessarie, il 30% per i desideri e il 20% per risparmi e investimenti.

Essere flessibili sulle date di viaggio, poi, può aiutare a risparmiare significativamente. Evitare i periodi di alta stagione, quando i prezzi sono generalmente più elevati, può fare la differenza. E considerare destinazioni meno turistiche può risultare sicuramente più economico rispetto alle mete più ambite.
Inoltre, valutare opzioni di alloggio alternative, come case vacanze, generalmente più convenienti rispetto agli hotel tradizionali.

Fare attenzione alla carta di credito e ridurre gli acquisti impulsivi

Se si sceglie di prenotare attraverso agenzie di viaggio o piattaforme online, il consiglio è quello di verificare se offrono opzioni di pagamento dilazionato senza interessi, soluzione che può aiutare a distribuire i costi nel tempo. Utilizzare carte di credito e revolving però rende difficile monitorare le entrate e le uscite, aumentando il rischio di scoperti.

È consigliabile controllare periodicamente il bilancio della carta imponendosi un tetto massimo di spese, così da mantenere il saldo sempre in positivo.
Ridurre gli acquisti impulsivi o costose attività turistiche è fondamentale quando si è in viaggio. Per questo, conviene stabilire un budget anche per attività secondarie, destinando una somma massima in base alle proprie possibilità.

Un’assicurazione protegge dagli inconvenienti spiacevoli

Investire in un’assicurazione viaggio adeguata, anche se può sembrare un costo aggiuntivo, può proteggere da spese impreviste, come cancellazioni o emergenze di varia natura. Inoltre, l’assicurazione viaggio offre una copertura sanitaria, fondamentale quando si viaggia all’estero. E può anche includere la copertura per la perdita o il furto di bagagli e effetti personali, garantendo il rimborso per gli oggetti smarriti e fornendo assistenza per il recupero di documenti importanti come il passaporto.

Anche mettere da parte una somma di denaro per eventuali imprevisti. Bisogna sempre considerare una cifra ‘cuscinetto’ che permetta di partire con la mente serena.
Meglio ridurre la portata della vacanza piuttosto che partire avendo con sé solo le finanze strettamente necessarie.